
納税者の立場・目線に合わせてわかりやすく丁寧にサポートいたします
税金に関する諸問題の解決には、税法だけでなく取引に関する豊富な知識と、数多くの税務実務を取り扱ってきた実績が不可欠です。
当事務所は、約30年にわたる国税局・税務署経験に加え、相続や事業承継、会社設立などの豊富な経験と実績を有しています。
「土師弘之税理士事務所」へのお問い合わせ
050-5258-6517
※お問い合わせの際は「"税理士ドットコム"をみた」とお伝えいただくとスムーズです。

所属税理士
土師 弘之 税理士
男性
CFP
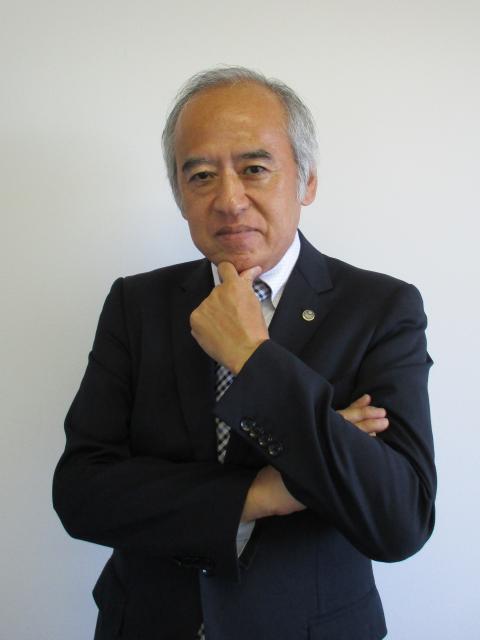
昭和58年 大阪市立大学商学部卒業
昭和58年 国税局採用 以後約30年間、国税局や税務署で主に法人課税の調査及び審理事務に従事
平成28年 退職後、開業税理士としてのキャリアをスタート
税理士とファイナンシャルプランナーの資格を活かし、
ライフプランニング、相続対策・事業承継設計、
不動産運用設計などのアドバイス・サポートも行っている
土師弘之税理士事務所の詳細情報
代表税理士
- 名前
- 土師 弘之
- 所属税理士会
- 近畿税理士会
- 税理士登録年
- 2017年
得意分野・取り扱い分野
- 得意分野
-
- 会社設立
- 相続税
- 税務調査
- 取り扱い分野
-
- 顧問税理士
- 資金調達
- 会社設立
- 確定申告
- 相続税
- 税務調査
得意業種・取り扱い業種
- 得意業種
-
- 不動産
- 建設・建築
- 運輸・物流
- 製造
- 一般社団法人
- 取り扱い業種
-
- 不動産
- 金融
- 飲食
- 建設・建築
- IT・インターネット
- 運輸・物流
- 製造
- 教育
- 医療・福祉
- 社会福祉法人
- 医療法人
- NPO法人
- 学校法人
- 一般社団法人
取扱い会計ソフト
- 弥生会計
- JDL
相続税の料金・事例
事例
相続に関してお困りでしたら、私達にお任せください
相続対策や相続税申告といった、相続に関わる問題を丁寧に解決していきます。
相続の場合、様々な法分野でやらなければいけないことがあり、お悩みの方も多いと思います。そうした方々は是非一度、当事務所までご相談ください。わかりやすいサポート・アドバイスを提供することをお約束します。
料金
初回相談を無料で行っております。お気軽にご相談ください。
顧問税理士の料金・事例
事例
わかりやすく丁寧なサポートを提供します
税務顧問とは法人の経営状況や経営計画を分析し、お客様の税務・会計に関する管理や節税などの税務に関するお悩みへのアドバイスを行っていく存在です。
税務に関する「抜け」「漏れ」の防止や、定期的な打ち合わせによるお悩みの解決を行います。
料金
初回相談を無料で行っております。お気軽にご相談ください。
- 事務所名
- 土師弘之税理士事務所
- 所在地
- 兵庫県神戸市中央区 北長狭通6丁目1番11号大和研装社ビル5階
- アクセス
- 阪急(神戸高速) 花隈駅 すぐ
入力にエラーがありました。
ご指定のメールアドレスへ送信しました。
※ ドメイン指定受信を設定されている方は「zeiri4.com」を追加してからお使いください。
※ 送信した携帯メールアドレスは、他の利用目的のため保存及び利用することはございません。
回答したみんなの税務相談
-
固定資産の受贈益と消費税
【固定資産の受贈益と消費税】固定資産を100(税込110)で受贈した場合で税込経理を採用している場合は貸方の受贈益の金額には消費税も含めて金...
2026年09月22日 投稿
土師 弘之 税理士の回答
消費税法上、課税対象となるのは対価を得た取引のみです。したがって、無償で資産を譲り受けた場合、受贈益はそもそも消費税の課税対象外ですので、消費税の取り扱いは起こりえません。 したがって、固定資産の価値...
-
登録番号の記載について
請求書や明細書において弊社の登録番号は記載しますが、相手方(法人・合同会社)の登録番号の記載は必要でしょうか?また、個人事業主をしている方の...
2026年09月20日 投稿
土師 弘之 税理士の回答
登録番号が「インボイス登録番号」のことであれば、請求書・領収証発行者の登録番号を記載します。 相手方の番号は必要ありません。
-
領収書の宛名について
個人事業主です。経費を支払い領収書をもらう時、宛名は屋号のみでもよいでしょうか?屋号+事業主個人名でないと経費と認められないのでしょうか?
2026年09月20日 投稿
土師 弘之 税理士の回答
屋号のみで支払先が特定できるのであれば屋号のみでも問題ありません。
-
地方税 均等割は納付で法人税割は還付
地方税で均等割は納付、法人税割は還付です年税額は均等割70000中間納付は均等割35000.法人税割100001.この時、県には25000を...
2026年09月19日 投稿
土師 弘之 税理士の回答
1.について 均等割額の納付と法人税割額の還付は申告段階では相殺できないことになっています。このため、35,000を納付した後に10,000の還付を受けるという形になります。 なお、25,000だけ...
-
従業員退職金受領後さらに役員退職金を受領する場合の控除額について
従業員を退職、退職金受領後約9年半で役員退任で役員退職金を受領する場合その控除額は?役員在任約10年×40万=400万をまるまる使えるのか?...
2026年09月17日 投稿
土師 弘之 税理士の回答
従業員を退職後役員に就任したのだと思われます。 従業員の勤続期間と役員の就任期間に重複している期間はないと思われますの、調整計算をする必要はありません。 役員在任約10年×40万円=400万円まるま...
監修したハウツー記事
監修した記事はありません。