中小企業の経営伴走者


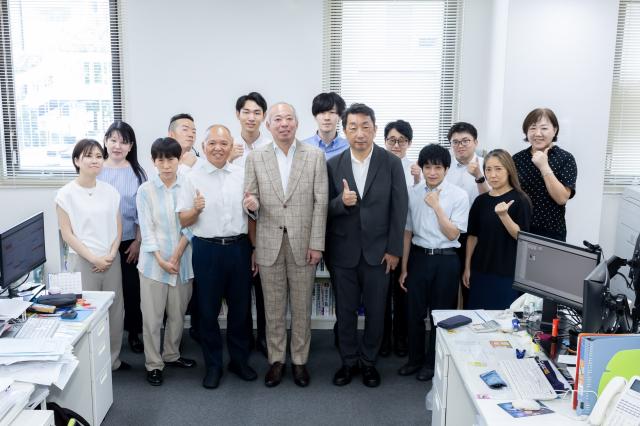
当事務所は大阪府堺市に拠点を構え、中小企業の経営伴走から個人の相続手続きまで幅広く対応している税理士法人です。
最大の強みは、グループ内に社会保険労務士事務所を併設したワンストップ体制と、認定支援機関としての補助金・助成金サポートの充実度です。資金繰りを改善して利益体質を目指したい事業者様は、是非一度ご相談ください。
加えて、相続税業務にも力を入れており、年間25件以上の豊富な申告実績を通じて、適正な財産評価とスムーズな手続きを実現しています。
ご生前での節税相談からサポートが可能であり、弁護士・司法書士・行政書士とも連携した幅広いアドバイスが強みです。
複雑な税務手続きや将来の事業承継について、「誰に相談すればよいか分からない」「労務も含めて丸ごと任せたい」とご不安を抱える方もご安心ください。当事務所では、お客様のお悩みに親身になって耳を傾け、最適な解決策をご提案いたします。
企業経営と資産防衛を強力にバックアップする身近なパートナーとして誠心誠意サポートいたしますので、まずはお気軽にご相談ください。
「税理士法人良知」へのお問い合わせ
050-5285-4592
※お問い合わせの際は「"税理士ドットコム"をみた」とお伝えいただくとスムーズです。
所属税理士
山口 雅之 税理士 男性

公認会計士試験に合格後、新日本監査法人に入所、上場会社の会計監査や上場準備支援、事業再生支援や銀行監査の業務を担い、退所後山口忠芳税理士事務所に入所。その後、税理士法人良知を立て上げる。中小企業の銀行取引支援を通じて、財務と会計で地域の中小企業を元気にするため日夜奮闘中。
税理士法人良知の詳細情報
代表税理士
- 名前
- 山口 雅之
- 所属税理士会
- 近畿税理士会
- 税理士登録年
- 2008年
得意分野・取り扱い分野
- 得意分野
-
- 資金調達
- 相続税
- 税務調査
- 取り扱い分野
-
- 顧問税理士
- 資金調達
- 節税
- 会社設立
- 確定申告
- 相続税
- 税務調査
- 経理・決算
得意業種・取り扱い業種
- 得意業種
-
- 建設・建築
- IT・インターネット
- 製造
- 医療・福祉
- 医療法人
- 取り扱い業種
-
- 不動産
- 飲食
- 建設・建築
- IT・インターネット
- 製造
- 医療・福祉
- 医療法人
取扱い会計ソフト
- 弥生会計
- エプソン財務応援
- マネーフォワード
- freee
相続税の料金・事例
事例
相続税対策
賃貸不動産をお持ちの方で相続税対策の提案をご希望されていました。事前の贈与により小規模宅地の特例の適用幅を拡大させて500万円の相続税減額が達成できました。
料金
相続税シュミレーションと対策提案料:110,000円
| 項目 | 費用・内容説明 |
|---|---|
| 相談料 | 初回30分は相談料無料です。 |
資金調達の料金・事例
事例
飲食業で開業時に1000万円の資金調達成功
未経験でカフェを開業する方の資金調達として日本政策金融公庫から1000万円の融資を支援。希望通り満額回答で融資がおり、無事カフェの開業が出来ました。
料金
着手金10万円、成功報酬 調達額の4%
| 項目 | 費用・内容説明 |
|---|---|
| 相談料 | 初回30分は無料で相談受け付けます。 |
- 事務所名
- 税理士法人良知
- 所在地
- 大阪府堺市堺区三国ケ丘御幸通10 三幸ビル3階
- アクセス
- 南海高野線堺東駅から徒歩5分
入力にエラーがありました。
ご指定のメールアドレスへ送信しました。
※ ドメイン指定受信を設定されている方は「zeiri4.com」を追加してからお使いください。
※ 送信した携帯メールアドレスは、他の利用目的のため保存及び利用することはございません。
回答したみんなの税務相談
-
勤労学生控除を受ける方法。掛け持ち時の年末調整と確定申告の有無について
現在大学生四年生で五箇所の勤務先でアルバイトをしています。2026年度は140万円程度の収入になる予定でいます。勤労学生控除を利用すれば住民...
2026年10月07日 投稿
山口 雅之 税理士の回答
結論から言うと、年末調整はメインのバイト先1か所だけで勤労学生控除を申告すればOKです。確定申告は義務ではない可能性が高いですが、他の4か所で天引きされた所得税を取り戻すために、全5か所分をまとめて申告...
-
親族間での物件売買について
大阪市東成区に家(土地も)を所有しているがそこが会社兼家であり、伯父と1/2ずつの所有になっています。(全体で148㎡くらい)1.2階が会社...
2026年10月07日 投稿
山口 雅之 税理士の回答
結論から言うと、1,300万円は「時価」としては低めで、あなたの2,000〜2,500万円の主張には十分な根拠があります。 さらに、伯父様の法人が1,300万円で買う場合、税務上は伯父様の法人の方がリス...
-
合同会社設立の決算月、インボイス登録前提なら9月決算でよいか
【要約】10月下旬に合同会社を設立します。最初からインボイスに登録する前提のとき、9月決算でよいか、ほかに決算月を決めるときに考えることを教...
2026年10月07日 投稿
山口 雅之 税理士の回答
結論として、9月決算で問題ありません。ただし、最初からインボイス登録する場合、「設立月の前月を決算月にして第1期を長くする」という定番の理由(消費税の免税期間を最大化する)はほぼなくなります。そのため、...
-
退職後の住民税納付
8月末で会社を退職しました。住民税の特別徴収されなかった残りの分の納付書が市から届いたのですが、現在無職なのですが、市に対して減免してもらう...
2026年10月05日 投稿
山口 雅之 税理士の回答
退職して無職になったという理由だけでは、住民税の減免が認められるのは難しいのが一般的です。ただし、条件によっては減免や納付の猶予を受けられる可能性があるので、市に相談する価値はあります。 原則として減...
-
土地と建物(自宅の売却)に関わる取得費(譲渡所得)
今年、自宅を売却しました。購入当初、土地を先に買い土地の登記を先にしました。同年度内で建物の建築契約を行い自宅を建てました。建物が完成時に登...
2026年10月05日 投稿
山口 雅之 税理士の回答
登記費用や印紙代はそれが事業用であれば必要経費に算入されているため、建物の取得費になりません。マイホームの場合は、取得費に算入することが出来、減価償却相当額を差し引いた額が取得費になります。 給水分担...
監修したハウツー記事
監修した記事はありません。