店舗併用から住居専用へ変更の固定資産税申告の申請について
店舗住宅併用の不動産経営と個人でエステサロン営業の個人事業主青色申告をしています。不動産所得と事業所得です。
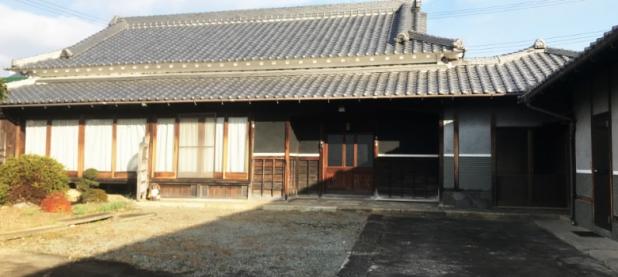
不動産について質問です。店舗は2店舗が繋がっている建物が一棟、一階が店舗二階がそのオーナーのそれぞれの住居になっています。電気店と美容室です。今回、電気店が高齢の為事業を閉めて年金生活者のみになりました。廃業届も提出されました。この場合、今後の固定資産税は確定申告をすれば自動的に変更になるのでしょうか?住居専用では税金が少し低いと記憶しています。(一件は店舗併用、一件は住宅専用)確定申告とは別に申告や提出書類は必要ですか?
ご回答よろしくお願いいたします。
税理士の回答

確定申告をしても、固定資産税の計算や特例の適用が自動的に変更されることはありません。なぜなら、税務署へ提出する確定申告(所得税)と、市区町村が管轄する固定資産税は連動していないためです。確定申告とは別に、物件がある市区町村の役所(税務課・資産税係など)への申告や手続きが必須となります。
ご記憶の通り、店舗から住宅に変更されると土地の税負担が下がります。これは「住宅用地の特例」が適用されるためです。
店舗併用住宅の場合、建物の「居住部分の割合」によって土地の特例を受けられる面積の割合が変わります。
今回、電気店が廃業して建物全体(または該当の一件全体)が「住宅専用」になれば、その敷地全体に対して住宅用地特例がフルに適用され、土地の固定資産税の課税標準額が最大6分の1(都市計画税は3分の1)に減額されると思います。
※ただし、固定資産税は毎年1月1日(賦課期日)の現況で判断されます。
自治体によって名称が多少異なりますが、一般的に以下の手続きを行う必要があります。
• 提出書類:
• 「住宅用地(変更)申告書」(土地の減税特例を受けるため)
• 「家屋用途変更届出書」(建物の用途を店舗⇒居宅へ変更するため)
• 提出先: 物件が所在する市区町村役場の税務課(資産税係・固定資産税課など)
• 期限の目安: 用途変更があった年の翌年1月31日まで
自治体によっては、図面や現況のわかる写真の提出を求められたり、役所の担当者が現地調査(内装が本当に住宅として使われているかの確認)に来たりするケースがあります。
また、法務局で建物の「種類」を店舗から居宅へ変更する建物表題部変更登記を先に行うよう案内されることもあります。
まずは、物件のある市役所や町村役場の固定資産税窓口へ「店舗併用住宅の店舗部分を廃業し、居住専用に変更したいが、どのような手続きが必要か」と直接問い合わせるのが最も確実でスムーズですよ。
山口先生
お忙しい中ご回答ありがとうございます。
とてもわかりやすく大変参考になります。
相続で受けた小さな物件ですが、少しでも節税、そして勉強の為に教えていただいたように、先ずは担当役所に行ってきます。
ありがとうございました。
参考になれば幸いです。よろしくお願いいたします。

確定申告や廃業届の提出だけで、固定資産税の用途認定まで自動的に変更されるとは考えず、所在地の市区町村の資産税担当へ別途ご確認ください。住宅用地の特例は、廃業の事実だけでなく、実際の利用状況や建物全体の居住部分の割合などで判断されます。既に敷地全体に特例が適用されていれば、変更しても土地の税額が下がらない可能性があります。図面・課税明細書・用途を変更した時期を整理し、必要な申告書と期限を確認されるとよいと考えられます。
※本回答は一般的な情報提供を目的としたものです。詳細な判断は管轄の税務署への確認や、税理士への個別相談をお願いいたします。
坂根先生
お忙しい中ご回答ありがとうございます。
廃業届を提出されていますが外観などはそのままなので、それを踏まえて役所に確認いたします。ありがとうございました。
本投稿は、2026年11月10日 05時57分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。