投機の種類の違いによる土地の固定資産税のかけ方
土地約100坪が。○○番地の1(30坪) と2(30坪)と 3(40坪)と3筆に分かれています。隣接しています。
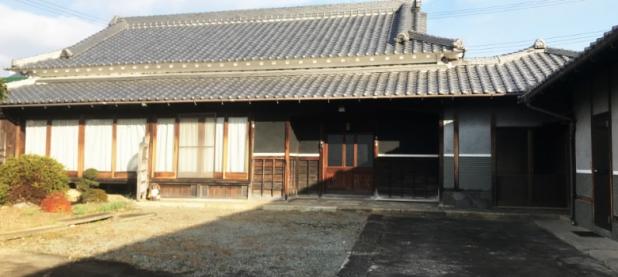
○○番地の1 に建坪16坪 総2階延べ坪32坪の建屋を1F事務所2F居宅として登記しました。
1Fの事務所の登記で土地全体を高い税率で課税されました。
15年ほど前に建物の登記の種類を全部居宅にしたら土地の固定資産税が半分になり
土地家屋全部の固定資産税もおおよそ半分になりました。
現在所有している土地のとなりの空き家50坪ほどが売りに出されるので買う予定ですが固定資産税の課税についての質問です。
親戚が商売をするので○○番地の1の建物を貸してほしいといってきました。
1F事務所2F居宅に使用したいそうです。登記簿は1F2Fとも居宅のままです。
○○番地の2(30坪)と 3(40坪)と隣接の購入予定の50坪に新築します。
全体が私の所有地で2件建屋があり 1件が事務所兼居宅です。 新築1件が居宅のみです。フェンス等の柵はありません。
土地の固定資産税の課税は○○番地の1(30坪)に事務所用地として
2(30坪)と 3(40坪)と新規購入の50坪に居宅用地として課税になりますか?
それとも、一部に事務所があるとすべての土地に高い税金がかかりますか?
過去の高い課税が23年も続きましたので神経質になっています。
よろしくお願いいたします。
税理士の回答

過去に建物の用途によって固定資産税が大きく変わったご経験があるとのことですので、今回の新築に当たって慎重になられるのもよく分かります。
まず、一部に事務所があるからといって、所有する土地すべてが住宅用地の特例を受けられなくなるわけではありません。
固定資産税の住宅用地特例は、登記簿上の建物の種類だけではなく、実際の建物の用途や土地の利用状況などに基づいて判断されます。
一般的な2階建ての事務所兼住宅の場合、居住部分の床面積が建物全体の2分の1以上であれば、その建物の敷地全体が住宅用地特例の対象となることがあります。
今回、1階が事務所、2階が居宅で、それぞれの床面積が同じであれば、この要件を満たす可能性があります。ただし、正確な床面積や実際の使用状況の確認が必要です。
また、土地が複数の筆に分かれていても、必ずしも筆ごとに課税区分が決まるわけではありません。住宅の敷地として一体利用されている範囲などによって判断されます。
したがって、今回の土地全体がどのように課税されるかについては、建物の配置や土地の利用計画が分からない段階で断定することは難しいと考えます。
今回は新築をご予定とのことですので、まずはハウスメーカーに固定資産税の住宅用地特例について相談されるとよいと思います。
そのうえで、建物の配置図や各階の床面積、土地の利用計画を整理し、必要に応じてハウスメーカーを通じて市区町村の固定資産税担当課に事前確認していただくことをおすすめします。
過去のご経験もありますので、建築後に想定と異なる課税となることがないよう、設計段階で確認しておくことが大切だと思います。
本投稿は、2026年11月21日 11時28分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。