計上について
同族会社の昼食費は経費に認められますか?
税理士の回答
同族会社の昼食費は経費に認められますか?単なる昼食代は給料と考えます。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2594.htm
上記を見てください。
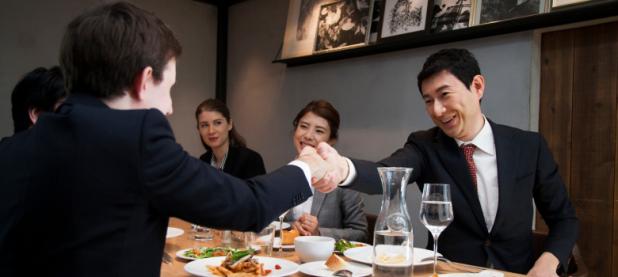
取引先との食事代であれば会議費になりますが、そうでなければ経費になりません。

同族会社かどうかだけでは昼食費の扱いは決まりません。役員・従業員への食事支給、個人的な食事、取引先との会食など、目的と参加者を分けて確認します。食事支給には本人負担額等による給与課税の取扱いがあり、現金補助とも扱いが異なります。役員への経済的利益に当たる場合は、法人税上の役員給与の検討も必要です。領収書、参加者、食事の目的、本人負担の有無を整理し、近くの税理士事務所で科目・源泉徴収と損金算入を確認されるとよいでしょう。

相亰俊信
お世話になります。
昼食費が会社の経費(損金=税務上の経費)になるかどうかは、「誰の」「どのような目的の」昼食かによって変わります。同族会社であること自体で扱いが変わるわけではありません。ただし、役員ご自身の日常の昼食代を会社が負担した場合は、原則として役員への給与(経済的利益)として扱われる点にご注意ください。
まず、役員や従業員の日常の昼食代を会社が負担する場合です。次の要件をいずれも満たせば、福利厚生費として経費になり、給与として課税もされません(所得税基本通達36-38の2、国税庁タックスアンサーNo.2594)。
・全従業員を対象とする
・弁当業者等への直接支払い(現金支給や食事手当など給与への上乗せは不可)
・本人が食事の価額の半分以上を負担していること
・会社の負担額が月額7,500円(税抜)以下であること
要件を満たさない場合は、会社負担分が給与となります。役員の場合は役員給与となりますが、毎月おおむね一定額の経済的利益であれば定期同額給与として損金に算入できます(法人税法第34条第1項第1号、同施行令第69条第1項第2号)。この場合は源泉徴収が必要です。また、役員だけが対象で従業員は対象外という場合は、福利厚生費とは認められにくくなります。
次に、残業や宿日直の際に現物で支給する食事は、給与として課税されません(所得税基本通達36-24、タックスアンサーNo.2597)。
最後に、取引先との打合せを兼ねた昼食であれば、会議費または交際費となります。会議の際に通常提供される程度の昼食は会議費となります(租税特別措置法関係通達61の4(1)-21)。それ以外の飲食でも、1人当たり10,000円以下(令和6年4月1日以後の支出分)であれば、一定の書類保存を条件に交際費から除かれます(租税特別措置法第61条の4、同施行令第37条の5)。交際費となった場合も、資本金1億円以下の法人は年800万円まで損金算入できます。
一方、役員がお一人で取る昼食など業務と関係のない日常の食事は、上記のいずれにも当たらなければ経費とはならず、役員給与として扱われる可能性があります。領収書に参加者や目的をメモしておくと安心です。
本投稿は、2026年10月19日 20時19分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。