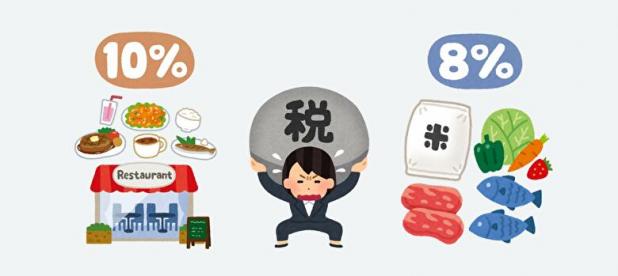
2割特例
お世話になります。
今期3期目の法人です。
1.2期は2割特例で申告を完了しましたが、
今期は1期目の課税売上高が
5千万だったので、2割特例は使えないで
間違いありませんか。
先生方宜しくお願いします。
税理士の回答

山本快夫
お世話になります。
質問者さまのご認識のとおり、2割特例は使えないことになります。
法人の2割特例の適用の要件は、以下のとおりとなります(28年改正法附則51の2①)。
1.令和8年9月30日までの日の属する課税期間で、
2.インボイス発行事業者の登録をしており、
3.その登録がなければ免税事業者となる課税期間で、
4.課税期間の短縮の特例の適用がない。
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
他の方のアドバイスも参考になさってください。少しでもご参考になりましたら幸いです。

竹中公剛
5千万だったので、2割特例は使えないで
間違いありませんか。
それでよいです。
おはようございます、税理士の川島です。
>今期は1期目の課税売上高が5千万だったので、2割特例は使えないで
間違いありませんか。
→ご認識の通りです。1期目の課税売上高が1000万円を超えていますので、2割特例は使えません。

結論から申し上げますと、ご認識のとおり今期(第3期)は「2割特例」を使用することはできません。
なぜ2割特例が使えないのかという理由と、今期の申告に向けて「簡易課税」が使えるかどうかという重要な検討ポイントを整理いたしました。
【1】今期(第3期)に2割特例が使えない理由
インボイス制度の「2割特例(小規模事業者に係る税額控除の経過措置)」は、インボイス発行事業者の登録を受けたことで「免税事業者から課税事業者になった事業者」を対象とした負担軽減措置です。
つまり、「インボイス登録をしていなければ本来は免税事業者であったはずの事業年度」にのみ適用できます。
法人の消費税を判定する「基準期間」は前々事業年度(今期が第3期であれば第1期)です。
御社の場合、第1期の課税売上高が5千万円(1千万円超)であるため、インボイス登録に関係なく消費税法本来の規定により第3期は法律上当然に課税事業者となります。
したがって、2割特例の対象から外れるため、今期は2割特例で申告することはできません。
【2】簡易課税が使えるかどうかの重要な分岐点
2割特例が使えない場合、「一般課税(本則課税)」または「簡易課税」のどちらかで申告します。ここで重要となるのが、「第1期の課税売上高が5千万円以下かどうか」です。
簡易課税は、基準期間(第1期)の課税売上高が「5千万円以下」であれば選択できます。
・5千万円以下(ジャストを含む):簡易課税を選択できる可能性があります。
・5千万円を1円でも超えている:簡易課税は選べず、一般課税(本則課税)一択となります。
◆ 第1期の事業年度が1年未満だった場合の注意点
第1期が会社設立等で12か月に満たない場合、基準期間の課税売上高は「年換算(12か月換算)」して判定します。もし1期目が短期間であった場合は年換算で5千万円を超えるため、簡易課税は使えません。
【3】2割特例後の「簡易課税選択の特例届出」
通常、簡易課税は「前事業年度の末日まで」に届出書を提出する必要があります。
しかし、前期(第2期)に2割特例を正しく適用していた事業者には届出期限の特例が設けられています(第2期の特定期間判定で本来免税であったことが前提となります)。
2割特例の適用を受けた課税期間の「翌課税期間(第3期)」から簡易課税を適用したい場合、その課税期間中(第3期の期末まで)に「消費税簡易課税制度選択届出書」を提出すれば、第3期から簡易課税を適用することが認められています。
第1期が12か月あり課税売上が5千万円以下で、かつ第3期の期末がまだ到来していなければ、今期中の届出によって第3期から簡易課税を選択できます。業種によっては本則課税よりも納付税額を大幅に抑えられ、事務負担も大きく軽減されます。
【4】一般課税(本則課税)となる場合の注意点
5千万円超などで一般課税となる場合は、1・2期とは異なり、仕入や経費について「インボイスがあるかないか」を厳密に区分して集計する必要があります。帳簿付けや領収書管理の負担が大きく増えるため注意が必要です。
まずは第1期の正確な決算月数と課税売上高(税抜)をご確認いただき、簡易課税の選択可否(および第3期の期末日)を含めて顧問税理士へご相談されることをおすすめします。
少しでもお役に立てましたら、ベストアンサーに選んでいただけますと幸いです。

はい、その理解で間違いありません。3期目は2割特例の対象外です。
2割特例は、基準期間の課税売上高が1,000万円以下であることが要件です。基準期間は、1年決算法人なら前々期なので、3期目の基準期間は1期目になります。1期目の課税売上高が5,000万円で1,000万円を超えているため、3期目はインボイス登録の有無に関係なく課税事業者となり、2割特例は使えません。なお、1期目が12か月未満だった場合は年換算して判定しますが、その場合も1,000万円超であることは変わりません。
代わりの選択肢として、簡易課税は検討の余地があります。簡易課税は基準期間の課税売上高が5,000万円以下であれば使えます。ただし、1期目が「5,000万円ちょうど」なのか「約5,000万円」なのかで結論が変わります。また、1期目が12か月未満なら年換算後の金額で判定するので、5,000万円を超えてしまうことがある点にも注意が必要です。
届出の期限についても、2割特例の経過措置があります。2期目に2割特例を適用しているので、その翌課税期間(3期目)については、期首前に届出をしていなくても簡易課税の適用を受けられます。令和8年度改正で期限が延びており、3月決算法人の場合、2割特例を令和8年4月1日〜令和9年3月31日の期に適用し、令和9年4月1日からの期で簡易課税を受けたいときは、令和10年5月31日までに提出するという例が示されています。つまり、翌課税期間の申告期限まで提出できる扱いです。ただし、2割特例の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終了する場合は、翌課税期間の末日までが期限になります。3期目の決算月によってはすでに期限が過ぎている可能性もあるので、ご確認ください。
最後に、個人事業者向けの3割特例(令和9年・10年分)は法人は対象外です。簡易課税が使えない場合は、本則課税になります
本投稿は、2026年11月06日 02時33分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。