水商売の源泉徴収
キャバクラで働いていました。
もし、店が天引きした源泉徴収を国に納めていなかった場合どうなりますか?
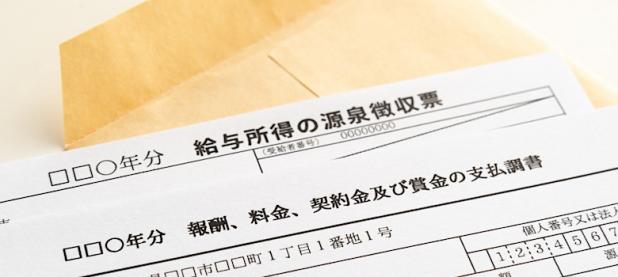
確定申告するにあたり、源泉徴収分の控除は認めてもらえるのですか?
ホステスからは源泉徴収をしなければいけないという法律が存在していると聞いたので、当然控除されるべきと認識して問題ないですか?
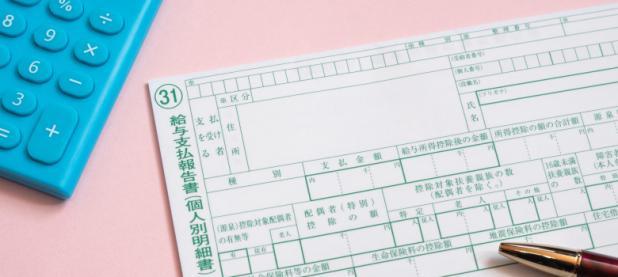
しかし、ここで問題点が一つあります。引越しが多く、紛失してしまったのか給与明細など手元に残っていません。。
あと、店もすでに潰れているので(連絡が取れない)再発行も無理そうです。
知恵をお貸しいただけると助かります。
税理士の回答

山本快夫
お世話になります。
ご質問に対する回答)
↓
まず、キャバクラという形態ですと、ホステスに対する支払は、報酬には該当せず給与に該当するものと考えます。私の地元の繁華街のラウンジクラブであっても、報酬に該当するホステスは少数派と整理しています。
次に、キャバクラのホステスに対する支払は、一般的に給与に該当します。
-----
店が天引きした源泉徴収を国に納めていなかった場合どうなりますか?
↓
給与として支払されている限り、従業員ホステスには影響ありません。そのため、質問者さまの確定申告にあたり、源泉徴収分は認められます。
ただし、給与が未払のケースは影響があります。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2031.htm
-----
当然控除されるべきと認識して問題ないですか?
↓
基本的に給与に係る源泉所得税は徴収されますが、そのキャバクラ店が主たる勤務先として扶養控除申告書と提出して甲欄適用者の場合は、月の給与によっては徴収される所得税額がゼロ円の場合もあります。
https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/data/01-07.pdf
-----
紛失してしまった...
↓
給与の支給が振込だったのか現金だったのか、甲欄なのか乙欄なのか、などによって、給与額の把握だけでなく、徴収された源泉所得税の把握も困難となり、また他に控除された内容の有無も不明ですし、勤務先も連絡が取れませんので、申告に向けて悩ましい状況となります。
扶養控除申告書を作成・提出したことが無いということであれば、振込額と現金受領額の記録やメモ等から、ある程度は逆算することはできます。
なお、毎年、2~3月の確定申告シーズンにおいて、お住まいの地域の税理士会主宰の無料相談会が実施されることがあります。その会場には管轄の税務署職員もおり、対応に苦慮する納税者の申告を処理しており、質問者さまのような何も資料が無い悩ましいケースで、簡便的で大まかな対応をしていたケースもあります。
そのため、税務署に相談されることをおすすめ致します。
―――――――――――
参考)
各ホステスは、出勤表やタイムカードにより管理され、請求人の指揮命令に服して労務又は役務を提供し、その対価として月払により金員を支給されていたものであるから、請求人がホステスに支払った金員は所得税法28条1項に規定する給与等に該当するとした事例(国税不服審判所 平成26年7月1日裁決)
―――――――――――
他の方のアドバイスも参考になさってください。少しでもご参考になりましたら幸いです。

店が税務署へ納付していないことと、ご本人の申告で控除する源泉徴収税額の確認は別の問題です。正当に徴収されるべき税額を控除する仕組みはありますが、「ホステスだから一定額を必ず控除できる」とは限らないと考えられます。給与か報酬か、支払年・総額・実際の天引き内容を勤務実態や振込履歴等で整理してください。未払給与の税額は別扱いです。明細がなく店とも連絡不能である事情を伝え、通帳・契約やメッセージ等を持って税務署で申告方法をご相談ください。
※本回答は一般的な情報提供を目的としたものです。詳細な判断は管轄の税務署への確認や、税理士への個別相談をお願いいたします。
本投稿は、2026年11月07日 13時16分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。