有資格者に業務委託した場合の源泉徴収について
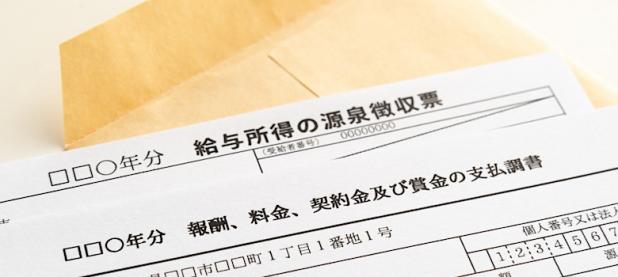
測量士資格の方に業務委託を行いましたが、支払い額には委託作業以外に宿泊費や交通費などの経費が含まれています(委託項目には分かれております)が、源泉徴収の対象金額に経費(旅費・宿泊費など)も含んだ金額になりますか?
また、海外出張時の海外で保険をかけた場合の費用を立て替えた分を含めて委託額とした場合の源泉の対象額を教えてください
税理士の回答

山本快夫
お世話になります。
ご質問に対する回答)
↓
基本的には、すべて源泉徴収の対象となる報酬に含めます。
ただし、支払をする者に対する領収証や請求書などが添付されると共に立替金の精算であるなど、支払をする者から直接支払われていると認められる場合は、立替金と扱い、源泉徴収の対象外にすることが認められます。
―――――――――――
補足)
国税庁 質疑応答事例
弁護士に支払う旅費相当額
https://www.nta.go.jp/law/shitsugi/hotei/2/03.htm
所得税基本通達 204-4
報酬又は料金の支払をする者から交通機関、ホテル、旅館等に直接支払われ、かつ、・・・ときは、当該金銭等については、・・・、源泉徴収をしなくて差し支えない。
他の方のアドバイスも参考になさってください。少しでもご参考になりましたら幸いです。
山本快夫
追記させていただきます。
「支払をする者」宛の領収証や請求書などが添付された立替金の精算が、上記通達の「支払をする者から直接支払われ」ていると同視できるか否かについて、国税庁の通達やFAQ等により明記されておらず、実務家の間で意見が分かれていたようですが、税務専門雑誌の国税庁への取材により、同視できて源泉徴収「不要」でOKと確認されています。(税務通信 令和2年7月)
他方で、領収証や請求書の宛名が、支払を受ける側(ご質問では測量士の方)である場合は、上記通達の「支払をする者から直接支払われ」ていると同視できずに源泉徴収「必要」ということも改めて確認されました。
宜しくお願い致します。
ご回答、ありがとうございます。いただきましたご意見や情報を参考にして、社内で方針や対応方法を検討させていただきます
山本快夫
少しでもご参考になりましたら幸いです。
山本快夫
あと、ご質問にございませんでしたが、質問者さまの支払をする側における消費税の仕入税額控除について、インボイスの問題が絡んできますので、この点も併せてご検討ください。
宜しくお願い致します。
本投稿は、2026年09月09日 16時33分公開時点の情報です。 投稿内容については、ご自身の責任のもと適法性・有用性を考慮してご利用いただくようお願いいたします。